
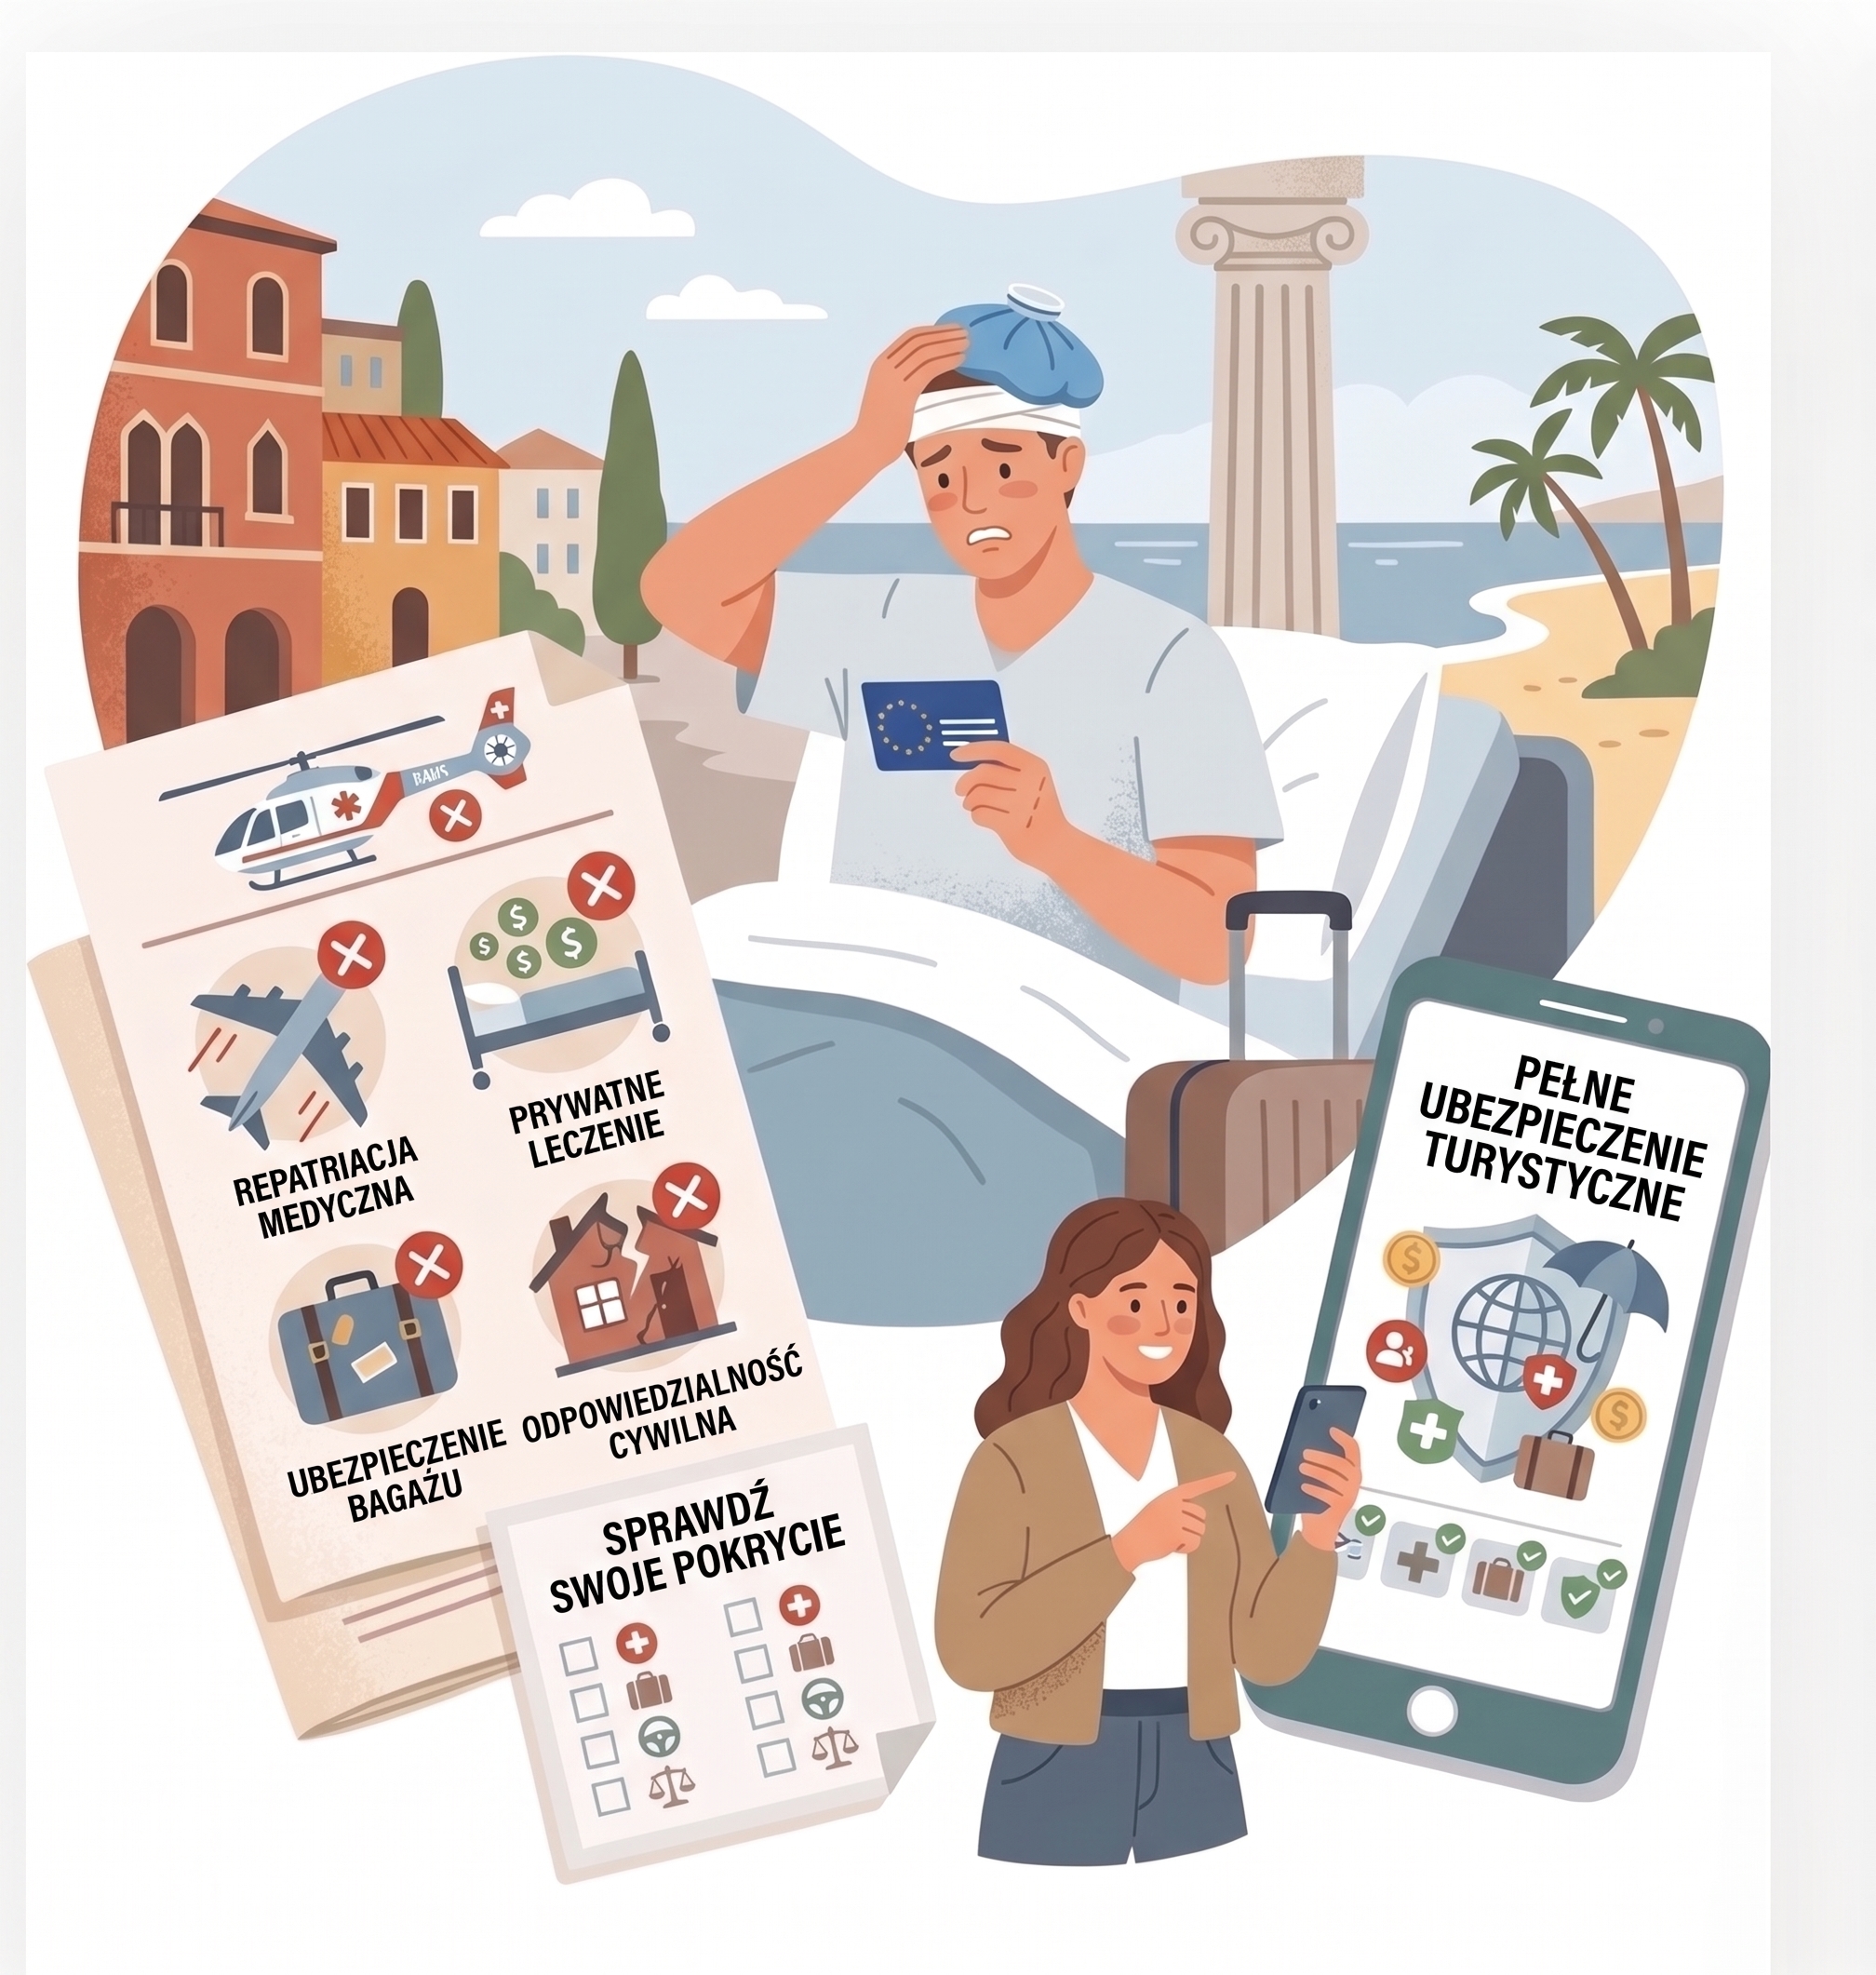
Wyrabianie Europejskiej Karty Ubezpieczenia Zdrowotnego (EKUZ) stało się dla wielu Polaków stałym punktem przygotowań do urlopu.
To darmowy, łatwy do uzyskania dokument, który daje poczucie bezpieczeństwa. Niestety, bardzo często ulegamy złudzeniu, że karta wydana przez Narodowy Fundusz Zdrowia chroni nas przed wszystkimi kosztami leczenia za granicą. Zderzenie z rzeczywistością w razie wypadku, nagłego zachorowania lub zaostrzenia objawów choroby przewlekłej w innym kraju bywa wyjątkowo bolesne dla portfela.
Co gwarantuje EKUZ i jakie ma ograniczenia?
Europejska Karta Ubezpieczenia Zdrowotnego zapewnia nam dostęp do publicznej służby zdrowia w krajach Unii Europejskiej i państwach EFTA.
Haczyk polega jednak na tym, że jesteśmy leczeni dokładnie na takich samych zasadach, jakie obowiązują obywateli danego państwa.
W większości krajów opieka medyczna nie jest w 100% „darmowa”, czyli pokrywana ze składek społecznych.
Oznacza to, że pacjent musi często pokrywać z własnej kieszeni koszty tzw. współpłacenia, obejmującego na przykład częściową odpłatność za wizytę u specjalisty, wydane leki, pobyt w szpitalu czy sam dojazd karetką.
Kolejnym, znacznie większym problemem jest to, czego EKUZ nie pokrywa w ogóle. Karta z NFZ nie finansuje kosztów powrotnego transportu medycznego do Polski, kosztów repatriacji zwłok w razie śmierci, co może pochłonąć dziesiątki tysięcy złotych. Nie pokrywa również niezwykle drogich akcji ratowniczych i poszukiwawczych prowadzonych chociażby w górach lub na morzu.
Leczenie na EKUZ nie obejmuje też leczenia w placówkach prywatnych, a nie zawsze w miejscu pobytu istnieją placówki publiczne.
Pełna ochrona dzięki polisie turystycznej
Zupełnie inaczej działa prywatne ubezpieczenie podróżne. Prywatna polisa pokrywa wszelkie niezbędne i udokumentowane koszty leczenia, i to zarówno w placówkach publicznych, jak i prywatnych, do których dostęp za granicą jest zazwyczaj o wiele szybszy i łatwiejszy.
Ubezpieczyciel sfinansuje wizyty lekarskie, zakup niezbędnych medykamentów, czas hospitalizacji oraz wspomniany transport medyczny czy transport zwłok do kraju.
Przy wyborze ubezpieczenia kluczowe są jednak odpowiednio wysokie sumy gwarancyjne. Globalna inflacja i gwałtowny wzrost cen usług medycznych sprawiają, że ubezpieczenie na kwotę kilkudziesięciu tysięcy złotych jest dziś niewystarczające. Warto decydować się na najwyższe z dostępnych limitów kosztów leczenia.
Dopasuj ochronę do swoich potrzeb i planów
Dobra polisa podróżna to taka, która jest dostosowana do Twoich potrzeb, dlatego oprócz odpowiedniej sumy ubezpieczenia kosztów leczenia i transportu medycznego, warto zainteresować się odpowiednimi rozszerzeniami.
Osoby zmagające się ze schorzeniami kardiologicznymi, nadciśnieniem czy cukrzycą, powinny bezwzględnie pytać o klauzulę obejmującą zaostrzenie choroby przewlekłej i jeśli nie ma jej w zakresie – dokupić.
Niezwykle ważnym, a często pomijanym dodatkiem jest tak zwana klauzula alkoholowa. Gwarantuje pokrycie kosztów leczenia i wsparcie z tytułu następstw nieszczęśliwych wypadków (NNW) nawet w sytuacji, gdy do urazu doszło po spożyciu alkoholu.
Jeśli na urlopie planujesz amatorskie uprawianie sportów wysokiego ryzyka, sportów ekstremalnych czy wyczynowych, standardowa polisa nie zadziała – konieczne będzie wykupienie dedykowanych opcji dla osób aktywnych.
Wynajem samochodu zagranicą również może wiązać się z ryzykiem dodatkowych kosztów w razie uszkodzeń pojazdu, dlatego warto wziąć pod uwagę dodatkową opcję zniesienia udziału własnego w szkodzie w wynajmowanym pojeździe.
Nie zapominajmy o ubezpieczeniu bagażu, a także sprzętu sportowego (jak narty czy rower), który często zabieramy na urlop zimowy czy letni.
Nie bez znaczenia jest też ubezpieczenie następstw nieszczęśliwych wypadków (NNW) oraz ewentualnie kosztów leczenia po powrocie do kraju, zwłaszcza gdy nie posiada się ubezpieczenia NNW i kosztów leczenia oraz rehabilitacji w polisie prywatnej lub grupowej w pracy.